


AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


AGRONEGÓCIO
Negociação entre os dois países vai discutir sobretaxas de até 37,5%


Cursos ampliam capacitação prática para produtores rurais de Várzea Grande

PF prende motorista com 390kg de drogas no Sul Fluminense

PF deflagra Operação Umbra para apurar possível esquema de captação ilícita de eleitores.

Brasil vence a Índia por 4 a 0, mas atuação segue abaixo do esperado

PF deflagra a Operação Velha Política para combater a compra de votos em Marabá/PA


TRE-MT e Prefeitura de Cuiabá garantem transporte gratuito para eleitores com deficiência
Para garantir que a falta de transporte não seja uma barreira ao exercício do direito de voto, o Tribunal Regional...

Cuiabá terá operação especial com 210 trabalhadores na limpeza dos locais de votação
A Prefeitura de Cuiabá, por meio da Empresa Cuiabana de Zeladoria e Serviços Urbanos (Limpurb), realiza neste fim de semana...

Cuiabá Oferece Condições Especiais para Negociar Débitos Municipais
Cuiabá participa da III Semana Nacional da Regularização Tributária, iniciativa do Conselho Nacional de Justiça (CNJ) voltada ao estímulo à...

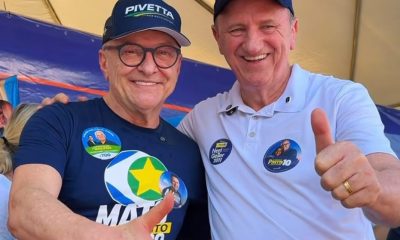

Neri Geller é o primeiro do Podemos em pesquisa para deputado federal em Mato Grosso
Com 2,88% das intenções de voto espontâneas, ex-ministro aparece em primeiro do partido Neri Geller chega à reta final da...
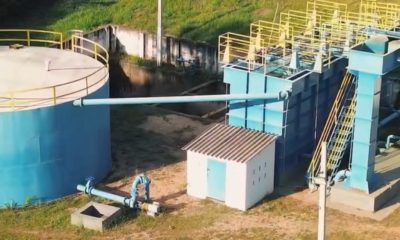

Município regulariza medição da qualidade da água após TAC
O Município de Itiquira (a 361 km de Cuiabá) regularizou o monitoramento da potabilidade da água fornecida à população, incluindo...


MPMT defende rede forte para proteger crianças e adolescentes
A importância da atuação articulada da rede de proteção para garantir direitos e fortalecer a execução das medidas socioeducativas foi...

PF prende motorista com 390kg de drogas no Sul Fluminense
Rio de Janeiro/RJ. Na madrugada deste sábado, 3/10, a Polícia Federal prendeu em flagrante um homem transportando cerca de 385...

PF deflagra Operação Umbra para apurar possível esquema de captação ilícita de eleitores.
Boa Vista/RR. A Polícia Federal deflagrou, na manhã deste sábado (3/10), a Operação Umbra, com o objetivo de cumprir quatro...
PF deflagra a Operação Velha Política para combater a compra de votos em Marabá/PA
Marabá/PA. A Polícia Federal apreendeu, durante a Operação Velha Política, deflagada neste sábado (3/10), cestas de alimento e outros bens...

Marco Luque e Jéssica Correia anunciam chegada da primeira filho do casal: ‘Vem!’
O humorista Marco Luque e a maquiadora Jéssica Correia estão à espera do primeiro filho juntos! O casal, está junto...

Isabelle Nogueira se despede da Itália e declara: ‘Certeza que a Cunhã voltará’
Isabelle Nogueira usou as redes sociais para se despedir da Itália após dias de viagem pelo país europeu. Nesta sexta-feira...


André Marques se declara para Marcelo, filho de Ivete nos 17 anos do garoto
O ator e apresentador André Marques usou as redes sociais nesta sexta-feira (2), para fazer uma linda declaração de aniversário...

Brasil vence a Índia por 4 a 0, mas atuação segue abaixo do esperado
A Seleção Brasileira venceu a Índia por 4 a 0 neste sábado (03.10), no Salt Lake Stadium, em Calcutá, no...
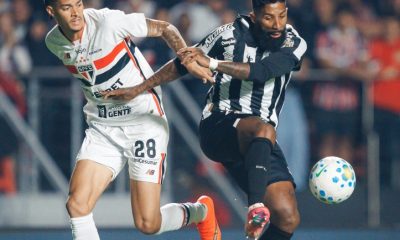

Santos vence o São Paulo no Morumbis e emenda quinta vitória seguida
O Santos transformou o Morumbis em palco de mais uma noite memorável. Com dois gols de Gabriel Barbosa e uma...
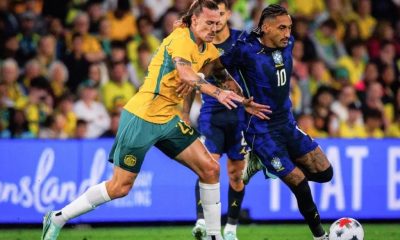

Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...
-
Esportes4 dias ago
Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
-
 Esportes6 dias ago
CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
-
 AGRONEGÓCIO3 dias ago
Produtor pode perder área arrendada antes do fim do contrato, decide STJ
-
 Esportes6 dias ago
CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão

