


AGRONEGÓCIO
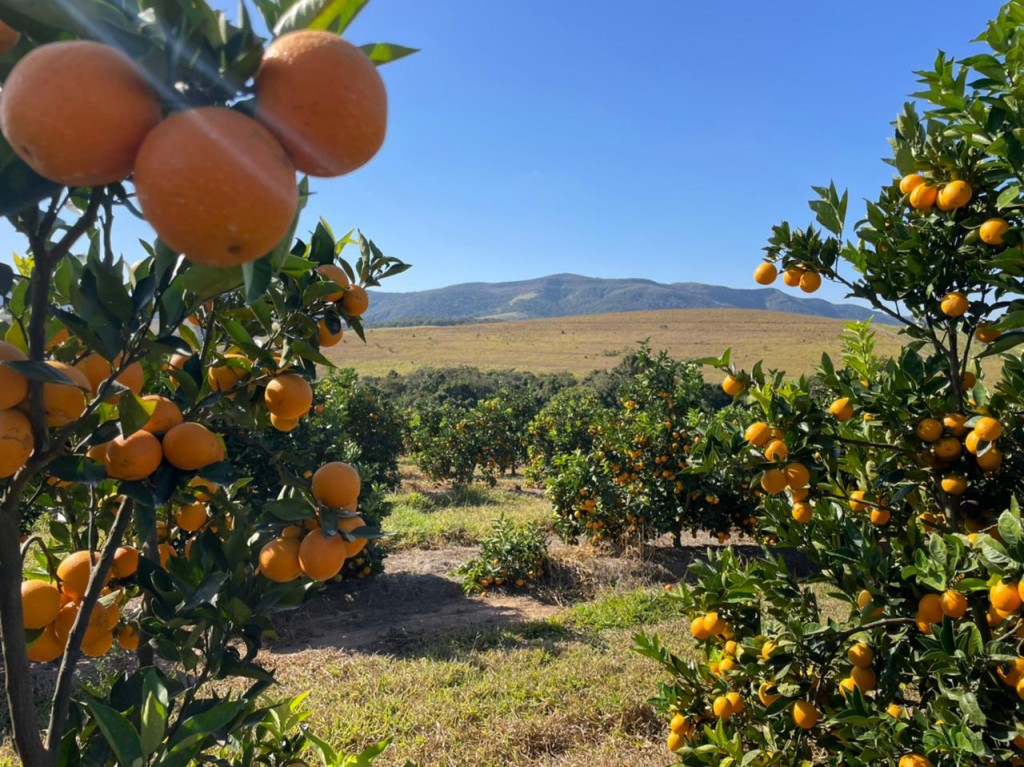
Pesquisa identifica vírus capaz de combater o cancro cítrico nas lavouras

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


Prefeitura de Rondonópolis autoriza quitação de valor de 2021 dos servidores que ficou para trás

Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027

Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’

Prefeitura anuncia transporte coletivo gratuito durante a votação deste domingo (4) em Sinop

Prefeitura, Fiemt e instituição religiosa discutem parceria para valorizar Memorial João Paulo II

Prefeitura, Fiemt e instituição religiosa discutem parceria para valorizar Memorial João Paulo II
A Prefeitura de Cuiabá, o Sistema Fiemt, por meio do Sesi, e o Santuário Eucarístico São João Paulo II discutem...

Prefeitura promove ações de prevenção e cuidado em saúde bucal durante Outubro Rosa
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Saúde (SMS) e da Secretaria Adjunta de Saúde Bucal (SASB),...

Prefeitura lamenta morte de idosa em acidente e notifica empresa de ônibus
A Prefeitura de Cuiabá lamenta profundamente a morte de uma idosa de 82 anos, vítima de um acidente envolvendo um...

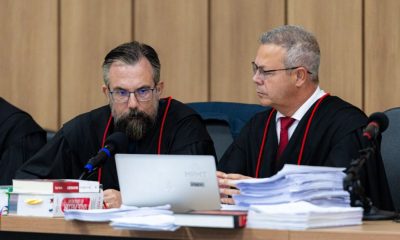

Júri condena trio a mais de 68 anos pela morte de Zampieri
Após três dias de julgamento e a análise de um processo com mais de 55 mil páginas, o Tribunal do...


Unemat recebe equipamentos doados pelo MPMT para atendimento jurídico
A 1ª Promotoria de Justiça Criminal e da 2ª Promotoria de Justiça Cível de Diamantino (a 208 km de Cuiabá)...


Os R$ 600 mil do deputado Sebastião Rezende para a Unemat ainda precisam ser comprovados
Deputado afirma ter repassado R$ 600 mil para o curso de Arquitetura e Urbanismo, mas NOB citada para comprovar a...
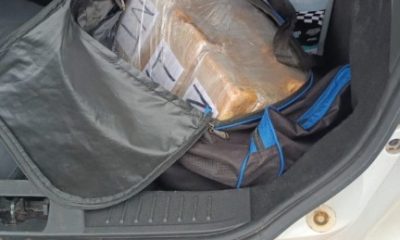

FICCO/SP prende uma pessoa com 66,8 kg de drogas
São Paulo/SP. A Força Integrada de Combate ao Crime Organizado em São Paulo (FICCO/SP), em ação conjunta com equipes do...


PF investiga possível financiamento irregular de campanha eleitoral
São Luís/MA – A Polícia Federal apreendeu, na quarta-feira (1º/10), aproximadamente R$ 500 mil durante uma abordagem realizada no município...


PF investiga suposta compra de votos em Salgado/SE
Aracaju/SE. A Polícia Federal deflagrou, nesta sexta-feira (02/10), a Operação Urna Livre, com o cumprimento de um mandado de busca e...
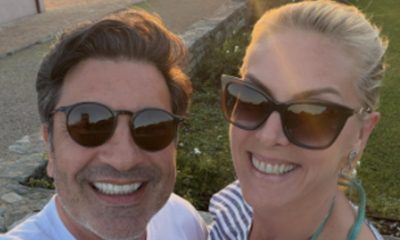
Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’
A apresentadora Ana Hickmann encantou os seguidores ao compartilhar um momento especial ao lado do marido, Edu Guedes. Casados há...
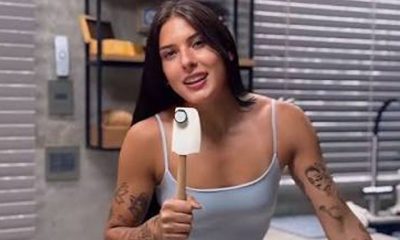

Ana Castela revela habilidade e ensina receita de salmão ao molho de maracujá
Ana Castela, de 22 anos, divertiu os seguidores ao compartilhar um momento descontraído na cozinha. Em tom bem-humorado, a cantora...

Lito Souza morre aos 59 anos após luta contra doença rara: ‘Até o próximo voo’
Lito Souza morreu aos 59 anos nesta quinta-feira (01), após enfrentar uma doença rara. A notícia chegou por meio das...
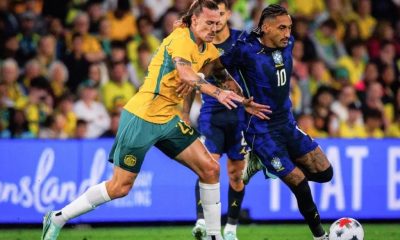

Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...
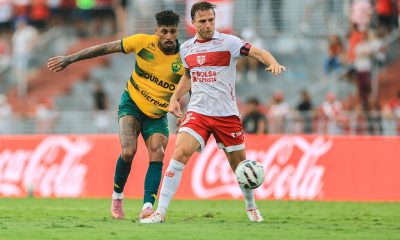

CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...

CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
-
 AGRONEGÓCIO3 dias ago
Com prazo do ITR no fim, produtores pedem mais 15 dias para declarar
-
Esportes5 dias ago
CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
-
Esportes3 dias ago
Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
-

 Polícia Federal6 dias ago
PF prende suspeito por crime contra a saúde pública e apreende 240 ampolas de medicamento para emagrecimento em Santa Catarina

